
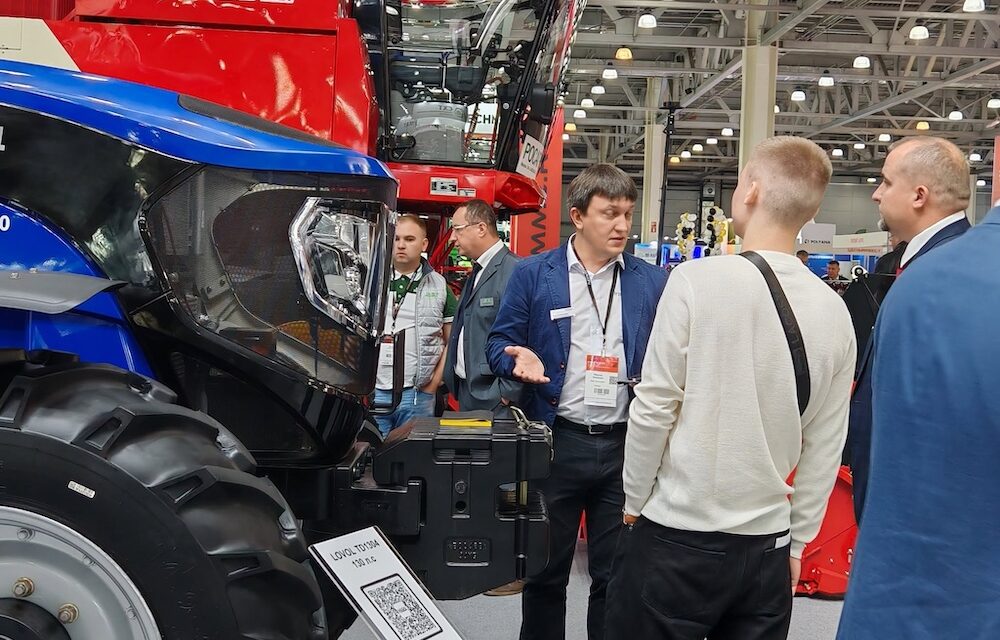
Secondo le analisi di Grain On-Line, l’82% dei macchinari agricoli importati in Russia proviene ormai da Pechino. Il crollo dei brand occidentali e il successo delle macchine cinesi di fascia economica.
Un cambio di rotta epocale sta ridefinendo la meccanizzazione agricola nella Federazione Russa. Secondo recenti stime d’analisi di settore pubblicate dal portale specializzato Grain On-Line e riprese da GlavPahar, la Cina è diventata a tutti gli effetti il partner quasi esclusivo per l’importazione di macchinari agricoli in Russia, arrivando a coprire oltre l’82% delle forniture totali.
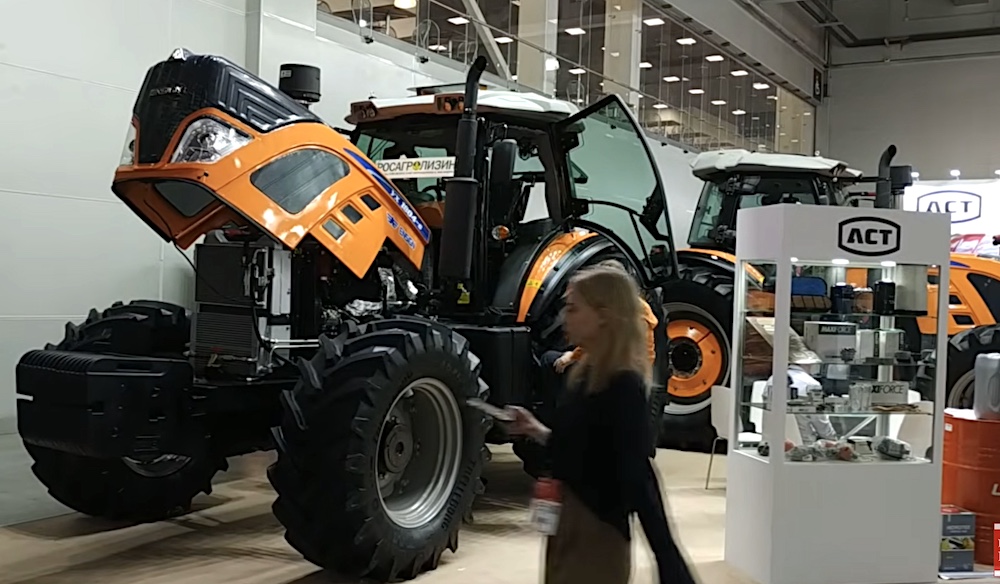
Questo boom ha trasformato la struttura del parco macchine del Paese, portando i costruttori cinesi a conquistare segmenti chiave — tra cui trattori, mietitrebbie e rimorchi — in passato fermamente presidiati dai marchi storici europei e statunitensi.
Ti potrebbe interessare >>> Oltre la meccanizzazione tradizionale: l’accelerazione della Cina tra trazione verde, droni e robotica
IL SUCCESSO DEI MEZZI A BASSO COSTO E LE DIFFICOLTÀ FINANZIARIE DEL SETTORE

Ad alimentare la domanda di macchine cinesi è principalmente la necessità di contenere le spese in conto capitale da parte delle aziende agricole, considerando che il 66,3% delle macchine importate si colloca nella fascia di prezzo economica.
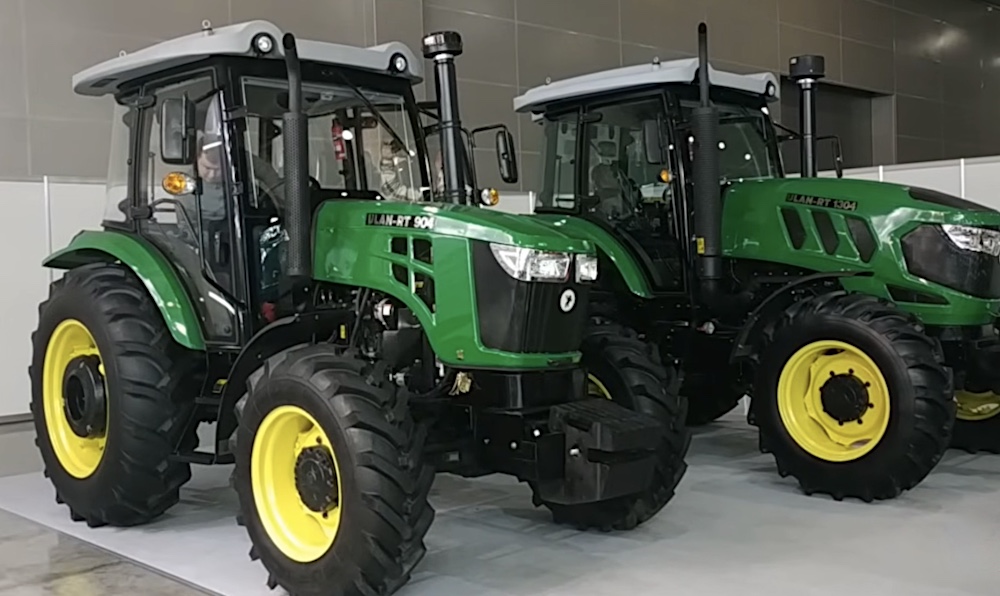
A spingere gli agricoltori verso soluzioni meno onerose concorrono gli elevati costi di finanziamento e il contestuale calo della redditività della produzione agricola. In questo contesto, il rapporto qualità-prezzo offerto dai costruttori orientali si è rivelato la scelta d’elezione per mantenere operativi i campi.
I FORNITORI SECONDARI: IL RUOLO DI BIELORUSSIA E TURCHIA
Alle spalle del gigante cinese, la Bielorussia mantiene una posizione di rilievo strategico, rappresentando una quota stimata tra il 15% e il 20% nei segmenti dei trattori e delle mietitrebbie.
La Turchia, pur detenendo una quota inferiore al 3% dell’import totale, gioca un ruolo cruciale nella supply chain fornendo pezzi di ricambio, componentistica avanzata e partecipando a specifici progetti di assemblaggio locale.
BRAND OCCIDENTALI AL LUMICINO: OSTACOLI E COSTI DELL’IMPORT PARALLELO
Per quanto riguarda le apparecchiature prodotte nell’Unione Europea e negli Stati Uniti, le forniture non si sono interrotte del tutto, ma proseguono unicamente tramite i canali delle importazioni parallele. Tuttavia, i volumi registrati mostrano un crollo drastico (tra il -40% e il -50%) rispetto ai livelli del 2021, riducendo la quota dei marchi occidentali sul mercato russo a un marginale 2-5%.
Questo forte calo è dovuto principalmente a due fattori:
- L’esplosione dei costi logistici necessari per far transitare i beni attraverso Paesi terzi;
- L’irrigidimento delle procedure doganali e di certificazione, diventate notevolmente più complesse e onerose.
Fonte testo: analisi basata sui dati pubblicati dal portale informativo di settore Grain On-Line (zol.ru) e ripresi da GlavPahar (glavpahar.ru).
Fonte immagini: Ensign, Lovol, Ulan, Zoomlion.