

Si parla sempre più di droni agricoli e delle loro crescenti potenzialità dovute a rami d’applicazione sempre più vasti, ma il mercato come sta recependo concretamente questa offerta e quali saranno gli sviluppi nei prossimi anni?
Growth Market Reports, una divisione di DataIntelo Solutions LLP specializzata in ricerche di mercato e consulenza aziendale, ha realizzato un interessante studio sui droni agricoli analizzando la situazione attuale del mercato e le prospettive future, oltre a tracciare un panorama completo delle tipologie di droni esistenti e delle loro applicazioni in campo.
NEL 2024 IL MERCATO DEI DRONI È VALSO 4,7 MILIARDI DI DOLLARI, CON UNA PROSPETTIVA DI CRESCITA DEL 20,4 PERCENTO FINO AL 2033
Quando si parla di droni alcuni potrebbero pensare a un futuro lontano, ma in realtà si tratta di una tecnologia già ampiamente utilizzata e apprezzata che nel 2024 ha realizzato un giro d’affari globale pari a 4,7 miliardi di dollari. Si tratta di numeri importanti che raccontano una crescita stimolata dalla crescente adozione dell’agricoltura di precisione, ragione che motiva le stime per i prossimi anni: Growth Market Reports afferma infatti che il mercato crescerà a un tasso di crescita annuo composto (CAGR) del 20,4 percento dal 2025 al 2033, raggiungendo un valore stimato di 28,6 miliardi di dollari entro il 2033.
UNA DOMANDA IN CRESCITA PER RISPONDERE ALLE SFIDE DELL’AGRICOLTURA
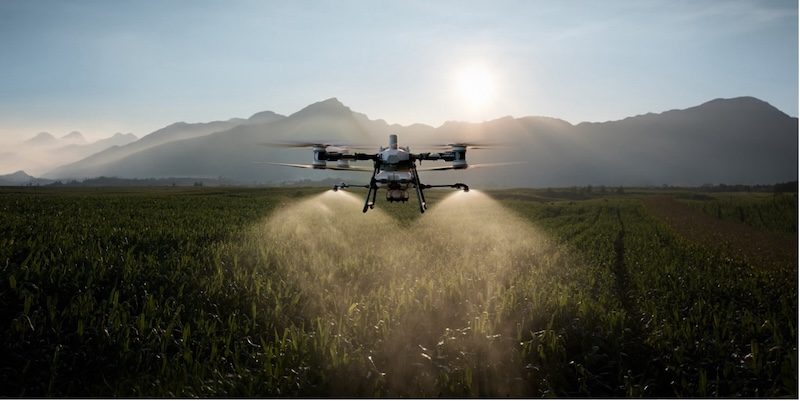
Dietro questa crescita si celano diverse esigenze che l’agricoltura di oggi e domani deve risolvere: crescente domanda di monitoraggio efficiente delle colture, ottimizzazione della resa e gestione delle risorse nel settore agricolo in primis.
La crescente necessità di soluzioni di agricoltura di precisione rappresenta in particolare uno dei motori principali di tale tendenza, rappresentando una soluzione necessaria per affrontare le complicate condizioni climatiche che si verificano in tutto il mondo e la crescente richiesta di prodotti alimentari. I droni si presentano dunque come la soluzione ideale per superare queste sfide grazie alla loro capacità di fornire dati in tempo reale sullo stato di salute delle colture, sulle condizioni del suolo e sulle infestazioni di parassiti.
I risultati? Ottimizzazione dell’uso di fertilizzanti, antiparassitari e acqua, riduzione dei costi di produzione e massimizzazione dei raccolti.
L’EVOLUZIONE TECNOLOGICA RENDE SEMPRE PIÙ UTILI E INDISPENSABILI QUESTI STRUMENTI

Che la tecnologia abbia fatto passi da gigante negli ultimi anni lo sanno tutti e il settore dei droni agricoli ne ha particolarmente beneficiato: i velivoli di ultima generazione si contraddistinguono infatti per la presenza di materiali leggeri, maggiore durata della batteria, migliore stabilità di volo e capacità di imaging avanzate.
L’integrazione dell’intelligenza artificiale e degli algoritmi di apprendimento automatico ha inoltre consentito ai droni di analizzare i dati in tempo reale fornendo informazioni utili sullo stato di salute delle colture, sui livelli di umidità del suolo e sull’attività dei parassiti.
Questi servizi si stanno rivelando sempre più decisivi nelle imprese agricole di tutte le dimensioni, con anche le piccole realtà che si stanno affacciando a questo mondo.
UNO SCENARIO VARIABILE TRA POLITICHE DI INCORAGGIAMENTO GLOBALI E RIGIDE NORMATIVE NAZIONALI
L’utilizzo dei droni in ambito agricolo è dunque in continua crescita, ma, come spesso accade, vi sono ancora degli elementi che ne ostacolano l’adozione in alcuni ambienti. Se da un lato i governi di tutto il mondo stanno riconoscendo il potenziale della tecnologia dei droni per rivoluzionare l’agricoltura e stanno introducendo politiche favorevoli per incoraggiarne l’adozione, dall’altro va anche detto che esistono rigide normative in materia di utilizzo dello spazio aereo, privacy e sicurezza.
La disomogeneità e l’evoluzione delle normative nei diversi Paesi possono creare incertezza per produttori e utenti finali, potenzialmente rallentando il ritmo di adozione. Inoltre, gli elevati costi iniziali di acquisto, manutenzione e formazione sull’utilizzo dei droni possono essere proibitivi per i piccoli agricoltori e per quelli con risorse limitate, soprattutto nelle regioni in via di sviluppo.
IL NORD AMERICA GUIDA IL MERCATO, SEGUITO DA ASIA-PACIFICO E DALL’EUROPA

Tornando a una prospettiva di mercato, lo studio di Growth Market Reports racconta come il Nord America sia attualmente leader globale dei droni per l’agricoltura grazie alle sue pratiche agricole avanzate, all’elevato tasso di adozione tecnologica e a un quadro normativo favorevole.
Tuttavia, si prevede che la regione Asia-Pacifico registrerà la crescita più rapida durante il periodo di previsione (2025-2033), trainata dalla crescente adozione di tecniche di agricoltura di precisione in paesi come Cina, India e Giappone. L’ampia base agricola della regione, unita alle iniziative governative per modernizzare le pratiche agricole, sta creando significative opportunità per i produttori di droni e i fornitori di servizi.
Anche l’Europa si sta affermando come mercato chiave, sostenuta da un forte appoggio governativo all’agricoltura sostenibile e all’innovazione tecnologica. Nel complesso, il mercato globale dei droni per l’agricoltura è destinato a una crescita sostanziale, con ogni regione che contribuirà alla sua espansione.
Riportiamo di seguito i numeri dichiarati da Growth Market Reports nel suo studio:
- Il Nord America si pone in testa rappresentando circa il 38 percento della quota di mercato totale nel 2024, con un valore di circa 1,8 miliardi di dollari.
- La regione Asia-Pacifico segue al secondo posto con un valore di 1,2 miliardi di dollari nel 2024. Le stime prevedono il superamento degli 8,9 miliardi di dollari entro il 2033 con un tasso di crescita annuo composto (CAGR) previsto del 23,1% dal 2025 al 2033.
- L’Europa si presenta con un valore di mercato di 900 milioni di dollari nel 2024, con la Politica Agricola Comune (PAC) dell’Unione Europea e diverse iniziative nazionali a supporto dell’adozione di tecnologie per l’agricoltura di precisione che potrebbero rappresentare un importante incentivo verso l’adozione di droni.
- America Latina, Medio Oriente e Africa stanno assistendo a un crescente interesse per i droni agricoli, spinto dalla necessità di migliorare le rese dei raccolti, affrontare la carenza di manodopera e adattarsi ai cambiamenti climatici. Sebbene queste regioni rappresentino attualmente una quota minore del mercato globale, il loro potenziale di crescita è significativo, soprattutto grazie agli investimenti dei governi locali e delle organizzazioni internazionali nella modernizzazione e nello sviluppo delle competenze in campo agricolo.
ITALIA: UN MERCATO DALLE GRANDI POTENZIALITÀ SOPRATTUTTO PER LE AREE MONTANE E DIFFICILI DA MECCANIZZARE
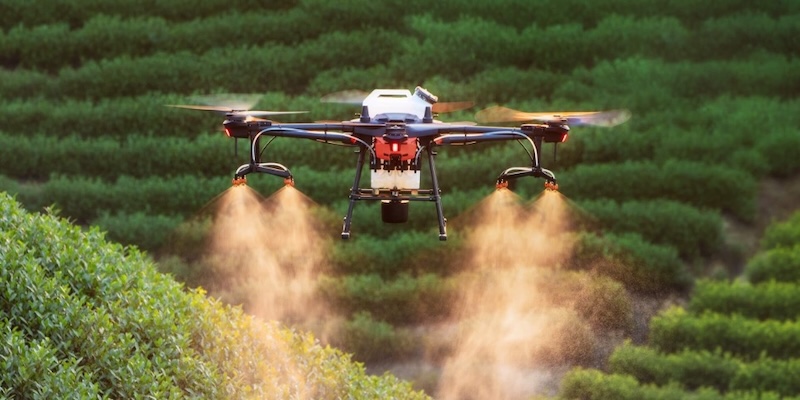
A questo punto si rende necessaria una riflessione sulla situazione italiana: anche se contraddistinta per lo più dalla presenza di piccoli appezzamenti, l’adozione di droni nel Bel Paese potrebbe essere significativa e decisiva nelle aree più impervie del territorio dove si realizza la viticoltura eroica: in questi territori è infatti estremamente complicato accedere con le attrezzature convenzionali, motivo per cui il monitoraggio e l’irrorazione per via aerea potrebbero rappresentare una soluzione tanto valida quanto sicura ed efficiente.
La possibilità di effettuare delle lavorazioni dal cielo risulta anche particolarmente interessante nelle risaie e in tutti quei terreni dove è difficile accedere dopo importanti piogge: i droni sarebbero infatti in grado di compiere agilmente le operazioni senza danneggiare il terreno e senza dover aspettare un miglioramento delle condizioni del suolo, andando a tutto vantaggio della tempestività.
Occorre però tener presente che a livello italiano, fino a poco tempo fa distribuire prodotti fitosanitari dal cielo era vietato (D.Lgs. 150/2012). Con l’emendamento (art. 13-bis) al DDL Semplificazioni attivo dal 2026 la situazione è cambiata ed è ammessa una deroga al divieto di irrorazione aerea fino al 2028, in via sperimentale, per la protezione delle colture e la concimazione mirata. L’attuazione concreta di questo intervento normativo resta però subordinata al decreto attuativo atteso per la fine di questo mese di maggio.
GRANDI AZIENDE AGRICOLE: LE PRIME E LE FAVORITE PER L’ADOZIONE DI DRONI
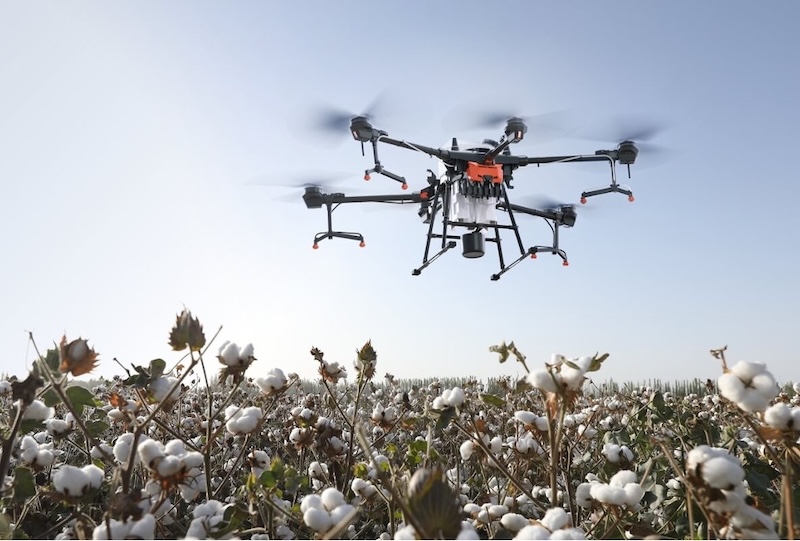
L’agenzia ha fornito anche una interessante panoramica a livello aziendale, analizzando le differenti esigenze e possibilità di grandi, medie e piccole imprese. La dimensione aziendale e la capacità di effettuare e ammortizzare gli investimenti gioca infatti un ruolo cruciale nell’adozione di tecnologie più o meno evolute.
Le grandi imprese agricole sono state tra le prime ad adottare la tecnologia dei droni, sfruttandone le capacità per gestire vaste aree di terreno in modo più efficiente. Gli elevati costi iniziali associati all’acquisto e all’utilizzo dei droni sono spesso più gestibili per queste realtà, registrando una importante crescita del mercato in regioni con attività agricole estese come il Nord America e l’Australia.
MEDIE IMPRESE AGRICOLE: LA RISPOSTA STA NEL MODELLO “DRONE-AS-A-SERVICE”
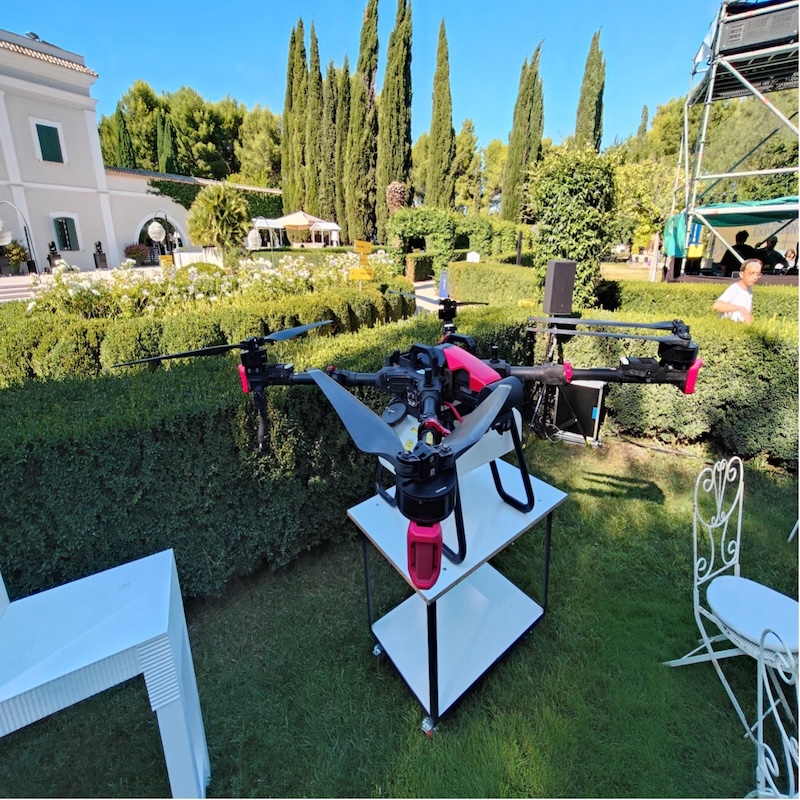
Le aziende agricole di medie dimensioni stanno riconoscendo sempre più i vantaggi dei droni agricoli, soprattutto grazie alla crescente accessibilità e facilità d’uso di questa tecnologia. La scalabilità delle soluzioni basate sui droni consente alle aziende agricole di medie dimensioni di implementare pratiche di agricoltura di precisione senza la necessità di investimenti significativi in infrastrutture o personale. La disponibilità di servizi personalizzati, come il modello “Drone-as-a-Service” e il pagamento a consumo, sta ulteriormente riducendo le barriere all’adozione per le aziende agricole di medie dimensioni.
Poiché queste aziende agricole cercano di migliorare la produttività, ridurre i costi e conformarsi alle normative in continua evoluzione, si prevede che la domanda di droni agricoli aumenterà costantemente in questo segmento.
PICCOLE AZIENDE AGRICOLE: LA COOPERAZIONE PERMETTEREBBE DI PORTARE L’INNOVAZIONE TECNOLOGICA ANCHE IN QUESTA IMPORTANTE FASCIA DI MERCATO
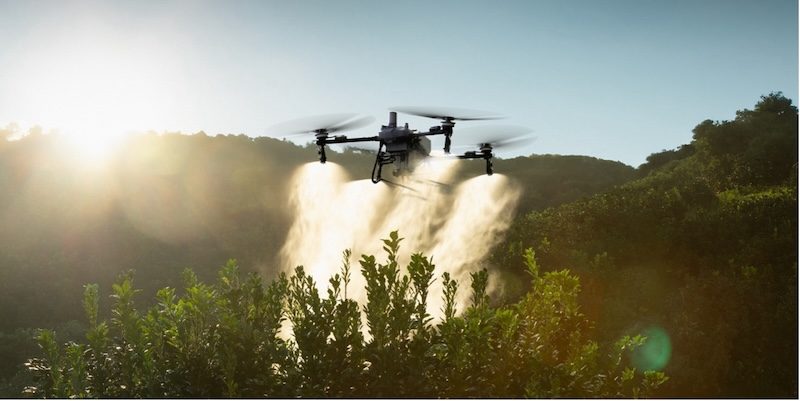
Le piccole aziende agricole, che spesso operano con budget e risorse limitati, hanno tradizionalmente incontrato difficoltà nell’adozione di tecnologie avanzate come i droni.
Tuttavia, i recenti sviluppi nei modelli di droni a basso costo, nelle interfacce utente semplificate e nelle opzioni di servizio flessibili stanno rendendo la tecnologia dei droni sempre più accessibile ai piccoli agricoltori.
Anche i sussidi governativi, i programmi di formazione e le iniziative cooperative stanno svolgendo un ruolo cruciale nel promuovere l’adozione dei droni tra le piccole aziende agricole, in particolare nelle regioni in via di sviluppo.
Poiché le piccole aziende agricole rappresentano una quota significativa della produzione agricola globale, si prevede che la loro crescente adozione della tecnologia dei droni avrà un impatto sostanziale sulle dinamiche di mercato.
DRONE-AS-A-SERVICE: UN MODELLO CHE PROMETTE GRANDI VANTAGGI SENZA RICADERE IN INVESTIMENTI IMPORTANTI
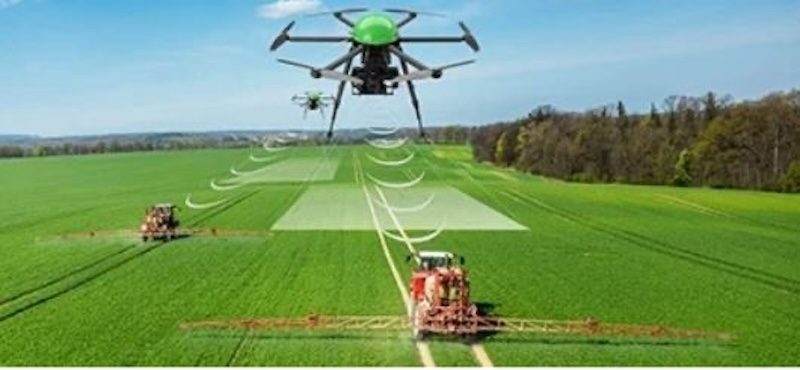
Si è in precedenza accennato al modello “Drone-as-a-Service”, ma in che cosa consiste concretamente? Si tratta di un modello di servizio che consente agli agricoltori di accedere ai vantaggi della tecnologia dei droni senza la necessità di ingenti investimenti di capitale o competenze tecniche specifiche.
Affidando le operazioni con i droni a fornitori di servizi specializzati, gli agricoltori possono concentrarsi sulle loro attività principali, beneficiando al contempo di analisi avanzate dei dati e tecniche di agricoltura di precisione.
I fornitori di Drone-as-a-Service offrono pacchetti completi che includono l’impiego dei droni, la raccolta e l’analisi dei dati, consentendo agli agricoltori di prendere decisioni basate sui dati che migliorano la produttività e la sostenibilità.
Con la crescente domanda di soluzioni per l’agricoltura di precisione, si prevede che il modello Drone-as-a-Service diventerà sempre più popolare, offrendo un’opzione scalabile e accessibile per aziende agricole di tutte le dimensioni.
IL RUOLO DELLA COMPONENTISTICA: HARDWARE, SOFTWARE E SERVIZI SEMPRE PIÙ PROTAGONISTI DEL MERCATO
La crescente centralità dei droni in ambito agricolo dimostra ancora una volta l’importanza di componenti come hardware, software e servizi, ognuno dei quali svolge un ruolo cruciale nell’intera catena del valore.
Le aziende leader si stanno concentrando sull’offerta di soluzioni integrate che combinino hardware all’avanguardia con software intuitivi e servizi di supporto completi.
Questo approccio olistico non solo migliora la proposta di valore per gli utenti finali, ma crea anche opportunità per flussi di entrate ricorrenti attraverso abbonamenti software e contratti di servizio.
Con l’evoluzione continua del mercato, si prevede che la domanda di integrazione e interoperabilità senza soluzione di continuità tra i componenti stimolerà l’innovazione e promuoverà la collaborazione tra produttori di hardware, sviluppatori di software e fornitori di servizi.
DRONI AD ALA FISSA, AD ALA ROTANTE O IBRIDI: A OGNUNO IL SUO
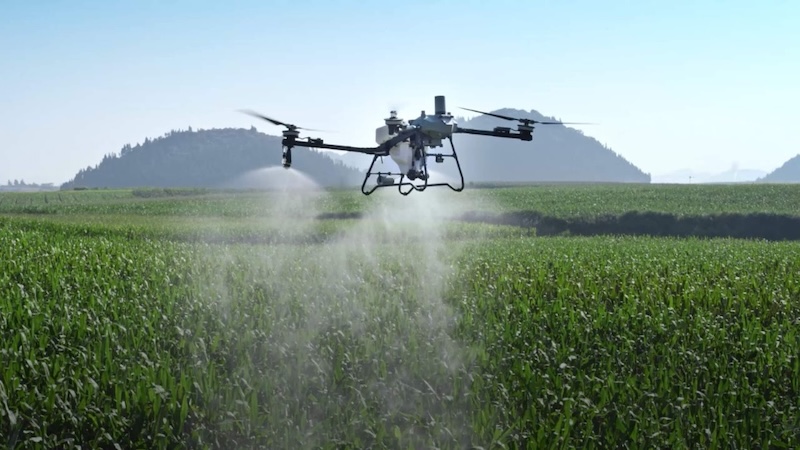
Growth Market Reports ha fornito anche una interessante panoramica sulle tipologie di droni oggi esistenti: da quelli ad ala fissa – ideali per le grandi estensioni grazie alla loro maggiore portata ma anche più complessi e costosi – a quelli ad ala rotante, noti come quadricotteri o multicotteri e particolarmente apprezzati nei nostri territori per la loro versatilità, precisione e facilità d’uso.
Una terza categoria è rappresentata dai droni ibridi, che combinano i vantaggi dei velivoli ad ala fissa e ad ala rotante offrendo flessibilità, maggiore autonomia e la capacità di operare su terreni difficili.
ATLANTE DELLE AZIENDE PRODUTTRICI DI DRONI AGRICOLI E SERVIZI CONNESSI
Di seguito un elenco fornito da Growth Market Reports riportante tutti i produttori di droni in attività:
- DJI Agriculture
- PrecisionHawk
- Trimble Inc.
- Parrot SA
- Yamaha Motor Co., Ltd.
- AeroVironment, Inc.
- AgEagle Aerial Systems Inc.
- senseFly (Gruppo Parrot)
- Delair
- DroneDeploy
- Sentera
- Raven Industries, Inc.
- 3D Robotics (3DR)
- SkyX
- Harris Aerial
- Honeycomb Corporation
- Gamaya SA
- XAG Co., Ltd.
- SlantRange, Inc.
- Terra Drone Corporation
© Francesco Ponti
Fonte foto: DJI Agriculture, Raven, Forigo.